Schenkbelasting berekenen
Je kunt schenkbelasting berekenen in 2026: eerst trek je de vrijstelling van de schenking af en daarna geldt het tarief van je relatie — 10% of 20% voor een partner of kind, 18% of 36% voor een kleinkind en 30% of 40% voor overige personen.
Bereken je schenkbelasting 2026
Hoe bereken je schenkbelasting in 2026?
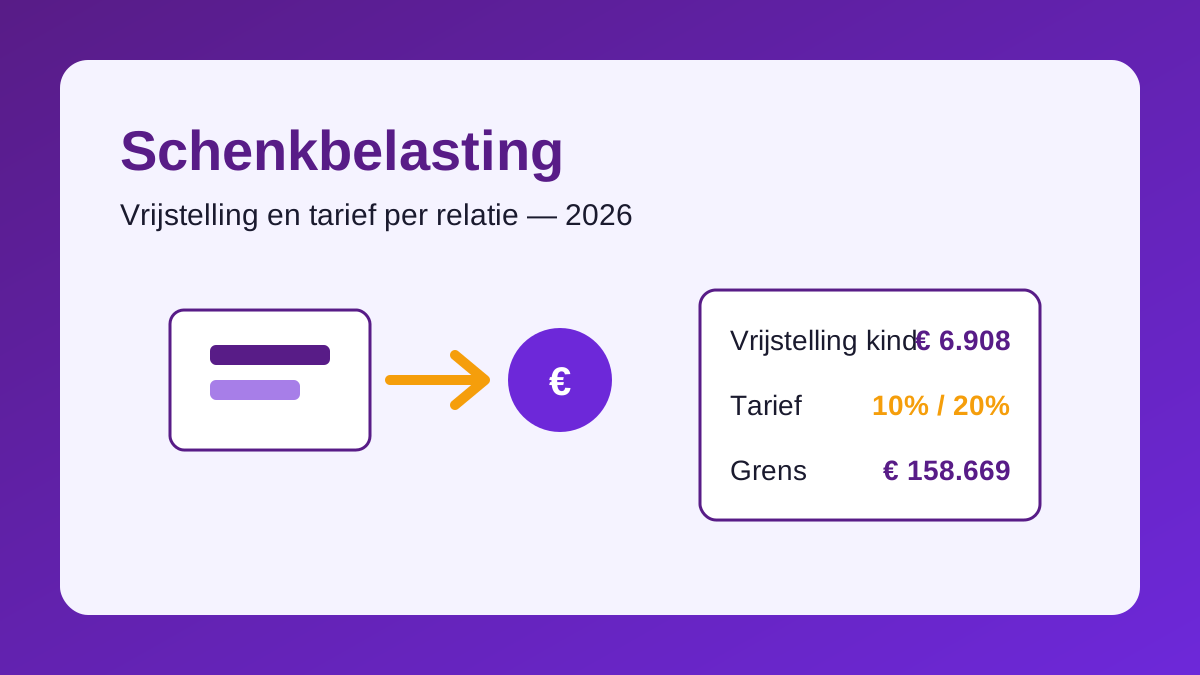
De volgorde is altijd hetzelfde: eerst de vrijstelling, dan het tarief. Ouders mogen in 2026 € 6.908 belastingvrij aan hun kind schenken en alle andere schenkers € 2.769 per schenker per jaar. Over het bedrag boven die vrijstelling betaal je schenkbelasting. Is de schenking € 158.669 of hoger, dan geldt over het deel boven dat bedrag een hoger percentage.
Zo kun je schenkbelasting berekenen voor een gift van je ouders, van je grootouders of van iemand buiten de familie. Het tarief hangt af van wie schenkt aan wie: een partner of kind betaalt 10% tot € 158.669 en 20% daarboven. Voor een kleinkind of verdere afstammeling is dat 18% en 36%. Overige personen, zoals een broer, zus, oom, tante of vriend, betalen 30% en 40%.
De eenmalig verhoogde vrijstelling in 2026
Een kind tussen de 18 en 40 jaar (of met een partner in die leeftijd) mag één keer in zijn leven een hoger bedrag belastingvrij van zijn ouders ontvangen. In 2026 is dat € 33.129 als het kind zelf mag beslissen waar het geld naartoe gaat, of € 69.009 voor een dure studie. Voor de studie geldt een extra voorwaarde: de opleiding kost minstens € 20.000 per jaar, exclusief levensonderhoud.
Deze verhoogde vrijstelling komt in plaats van de jaarlijkse vrijstelling en is eenmalig: je ouders mogen je in hetzelfde jaar dus niet ook nog € 6.908 belastingvrij schenken. Heb je eerder een verhoogde vrijstelling gebruikt, dan vervalt deze mogelijkheid.
Hoe gebruik je deze rekentool
- Vul de waarde van de schenking in. Vul het volledige bedrag in dat je in 2026 krijgt of geeft, nog zonder de vrijstelling eraf te trekken.
- Kies je relatie tot de schenker. Vul 1 in voor een partner, kind, stiefkind of pleegkind, 2 voor een kleinkind of verdere afstammeling en 3 voor overige personen. Je relatie bepaalt welk percentage geldt.
- Trek de vrijstelling af — berekenen schenkbelasting begint daar. Kies de jaarlijkse vrijstelling van € 6.908 of € 2.769, de eenmalig verhoogde vrijstelling van € 33.129 of € 69.009, of geen vrijstelling.
- Lees de schenkbelasting en het belaste deel af. Klik op Bereken schenkbelasting. Je ziet welk deel van de schenking belast is, hoeveel daarvan tegen het lage tarief valt en hoeveel schenkbelasting je betaalt.
Veelgestelde vragen
Tot welk bedrag is een schenking belastingvrij in 2026?
Ouders mogen in 2026 € 6.908 belastingvrij aan hun kind schenken. Voor alle andere schenkers is de jaarlijkse vrijstelling € 2.769, per schenker per jaar. Gebruik je de eenmalig verhoogde vrijstelling, dan is het belastingvrije bedrag € 33.129 (vrij besteedbaar) of € 69.009 (dure studie).
Wat is het verschil tussen schenkingsbelasting berekenen en erfbelasting berekenen?
De tarieven en de grens van € 158.669 zijn hetzelfde, maar de vrijstellingen verschillen. Bij een schenking geldt een jaarlijkse vrijstelling per schenker en kun je één keer een verhoogde vrijstelling gebruiken; bij een erfenis hangt de vrijstelling af van je relatie tot de overledene en of je erfgenaam bent. Voor beide geldt: eerst de vrijstelling eraf, dan het tarief.
Betaal je schenkbelasting over het hele bedrag of alleen over het deel boven de vrijstelling?
Alleen over het deel boven je vrijstelling. Je trekt de vrijstelling dus eerst van de schenking af en past daarna het percentage van je relatie toe op het bedrag dat overblijft.
Moet ik aangifte doen als mijn schenking onder de vrijstelling blijft?
Nee. Blijft de schenking binnen de jaarlijkse vrijstelling, dan betaal je geen schenkbelasting en hoef je geen aangifte te doen. Kom je boven de vrijstelling uit, dan doe je aangifte en betaal je over het belaste deel.
Tarieven schenkbelasting 2026 per relatie
| Waarde van de schenking | Partner, kind | Kleinkinderen, verdere afstammelingen | Overige personen |
|---|---|---|---|
| tot € 158.669 | 10% | 18% | 30% |
| vanaf € 158.669 | 20% | 36% | 40% |
Let op: partners die samen schenken, zoals beide ouders of beide grootouders, tellen als één schenker. Krijg je van hen beiden geld, dan worden die bedragen bij elkaar opgeteld voor de vrijstelling.